En Suisse, la clôture annuelle de la paie impose de distinguer les certificats de salaire remis aux employés, les déclarations destinées aux caisses de compensation et aux assureurs, ainsi que les décomptes d’impôt à la source pour les salariés concernés. Chaque transmission possède ses règles et ses contrôles : la dernière paie de décembre ne suffit donc pas à clôturer l’exercice.
Pour éviter les erreurs, l’employeur doit distinguer les documents destinés aux salariés des déclarations transmises aux organismes, puis rapprocher les montants avant leur envoi. Un prestataire spécialisé peut prendre en charge une partie de ces opérations, à condition de définir précisément son périmètre d’intervention.
Quels documents produire à la clôture annuelle ?
La fin de l’année civile entraîne plusieurs obligations documentaires. Leur distinction est essentielle : elles exploitent des informations salariales communes, mais ne répondent pas au même objectif.
Le certificat de salaire est un document fiscal individuel. L’employeur doit le délivrer à chaque salarié en récapitulant les rémunérations, prestations et avantages appréciables en argent liés à son activité. Établi pour l’année civile, il doit également être délivré immédiatement en cas de départ ou de décès du salarié. Ce document permet notamment de justifier les revenus professionnels auprès de l’administration fiscale.
Le décompte annuel AVS concerne les rémunérations soumises aux assurances sociales. Il sert à déclarer à la caisse de compensation les salaires versés ou crédités durant l’exercice, y compris lorsqu’ils correspondent à une activité réalisée antérieurement. Il contribue à la régularisation des cotisations AVS, AI, APG et AC, ainsi que des contributions concernées aux allocations familiales.
Les déclarations aux institutions de prévoyance et aux assureurs constituent une troisième famille. Selon les affiliations de l’entreprise, des données salariales doivent être communiquées à l’institution LPP et à l’assureur-accidents, notamment pour actualiser les bases de calcul ou régulariser les primes.
Enfin, pour les salariés concernés, l’impôt à la source fait l’objet de décomptes auprès de l’autorité fiscale compétente. Ces transmissions suivent leurs propres règles : un certificat individuel correctement rempli ne remplace donc ni une déclaration AVS ni un décompte fiscal.
Quelles échéances anticiper pour les déclarations annuelles ?
Les obligations de janvier ne relèvent pas toutes du même calendrier. Pour clôturer l’exercice 2026, les employeurs doivent notamment anticiper les échéances suivantes :
| Destinataire | Opération | Échéance ou règle |
|---|---|---|
| Caisse de compensation | Déclaration annuelle des salaires soumis aux assurances sociales | 30 janvier suivant l’exercice, selon la Caisse fédérale de compensation |
| Suva | Déclaration des salaires définitifs pour régulariser les primes | 31 janvier suivant l’exercice |
| Institution LPP ou autre assureur | Communication des données salariales et mouvements pertinents | Selon l’institution, le contrat et la procédure applicable |
La Caisse fédérale de compensation précise que l’attestation annuelle doit lui parvenir au plus tard le 30 janvier. Pour les salaires de 2026, la date nominale correspond au 30 janvier 2027. L’entreprise doit donc organiser en amont la validation et la transmission de ses données.
De son côté, la Suva prévoit une remise au 31 janvier et signale des frais administratifs en cas de non-remise. Cette échéance concerne son propre dispositif et ne doit pas être généralisée à tous les assureurs-accidents.
Les 30 et 31 janvier 2027 tombant pendant un week-end, mieux vaut transmettre les déclarations avant ces dates sans présumer de report automatique. Une déclaration AVS tardive peut entraîner des intérêts moratoires sur une éventuelle différence de cotisations. La Suva prévoit des frais administratifs en cas de non-remise de sa déclaration. Ces conséquences ne doivent pas être généralisées aux autres assureurs. Pour la LPP, chaque employeur doit vérifier les échéances et procédures de son institution de prévoyance.
Quel rôle confier à un prestataire de paie suisse ?
Un prestataire spécialisé peut coordonner la préparation des documents et les opérations sociales et fiscales. En Suisse, Numeriq présente notamment une offre comprenant le calcul des salaires, les retenues sociales et fiscales, les bulletins de paie, les rapports et les déclarations associées.
Cette offre peut répondre aux besoins d’une entreprise souhaitant déléguer une partie de ses opérations salariales, y compris les travaux préparatoires aux décomptes annuels. Les prestations doivent toutefois être appréciées selon le contrat réellement conclu.
Une distinction est importante : externaliser la gestion de la paie ne revient pas nécessairement à transférer la qualité d’employeur. Dans une prestation classique d’externalisation, l’entreprise cliente conserve cette qualité. Les modèles d’employeur de référence ou de location de services, également présentés par Numeriq, reposent sur une organisation juridique différente.
Avant de choisir un prestataire, l’employeur devrait vérifier quatre points dans le contrat : les documents annuels effectivement préparés, les organismes auxquels les déclarations sont transmises, la personne chargée de valider les montants et le traitement prévu en cas d’erreur ou de retard. Il est également utile d’identifier les justificatifs de transmission remis au client. Ces éléments permettent d’évaluer une prestation concrète ; une promesse commerciale de conformité ne constitue pas une garantie indépendante et universelle.
Comment vérifier les certificats et les décomptes avant transmission ?
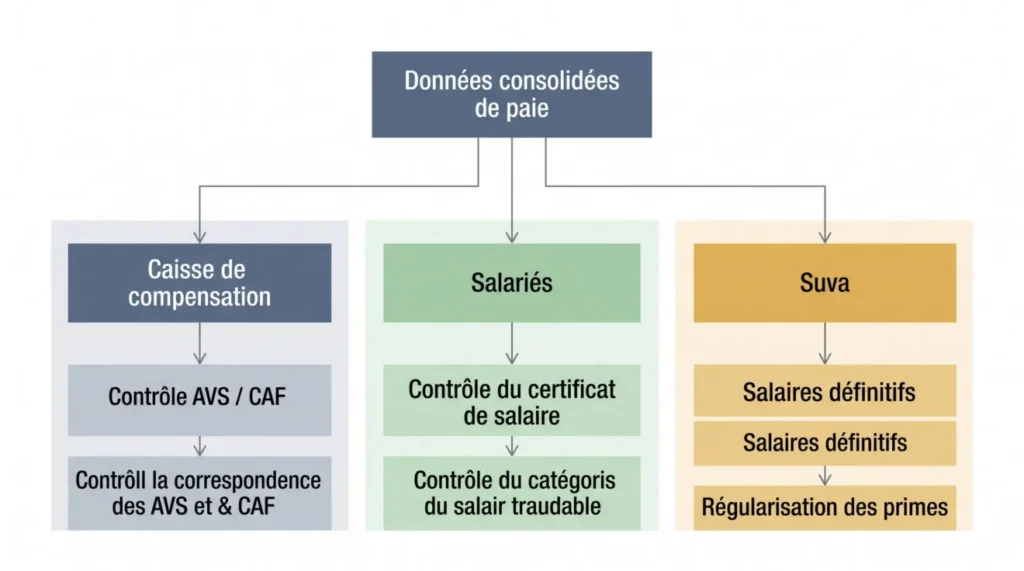
Deux contrôles complémentaires sont nécessaires : vérifier la cohérence du certificat fiscal individuel et rapprocher les masses salariales déclarées aux différents organismes.
Pour le certificat de salaire, le chiffre 8 représente le salaire brut total. Le chiffre 11 correspond à ce montant diminué des déductions figurant aux chiffres 9 et 10, notamment les cotisations sociales et de prévoyance admises dans ces rubriques.
L’impôt à la source effectivement retenu pendant l’année apparaît séparément au chiffre 12. Il ne doit pas être retranché une deuxième fois pour déterminer le salaire net fiscal du chiffre 11. Celui-ci ne correspond donc pas nécessairement au montant réellement versé sur le compte bancaire du salarié.
Les avantages en nature et les remboursements de frais demandent également une attention particulière : une dépense professionnelle remboursée n’a pas toujours le même traitement qu’une indemnité couvrant une dépense personnelle. Les instructions officielles sur le certificat de salaire détaillent les rubriques applicables.
Pour les décomptes annuels, le contrôle consiste à partir des cumuls mensuels de paie, à identifier la base salariale pertinente, puis à comparer les totaux avant déclaration. La Caisse fédérale de compensation demande notamment une correspondance entre le total général des masses soumises aux allocations familiales et celui des masses AVS/AI/APG, avec les ventilations cantonales requises.
En parallèle, la Suva régularise les primes sur la base des salaires définitifs déclarés, par comparaison avec les montants estimés utilisés précédemment. Il serait donc incorrect de supposer que toutes les déclarations sociales ou d’assurance utilisent automatiquement une assiette identique.
Pour rendre ce rapprochement vérifiable, l’employeur peut établir un tableau de contrôle par destinataire : total annuel issu des paies, base déclarable selon les règles applicables, ajustements justifiés, montant transmis et écart restant. Chaque différence doit être reliée à une règle ou à une pièce identifiable. Le contrôle AVS/CAF demandé par la Caisse fédérale de compensation ne signifie pas que la base LAA ou le salaire fiscal doivent lui être identiques. Un écart inexpliqué doit être examiné avant transmission, et non supprimé en recopiant un total dans toutes les déclarations.
Quels contrôles effectuer sur l’impôt à la source ?
Pour les salariés concernés par l’impôt à la source, le contrôle de fin d’année porte sur l’assujettissement, le canton compétent et le barème appliqué. Il faut notamment examiner les changements de domicile ou de situation familiale communiqués pendant l’année, ainsi que les arrivées et départs susceptibles d’avoir modifié les données fiscales. Leur conséquence dépend des règles et de la période applicables : un changement ne justifie pas automatiquement une correction rétroactive.
Ce régime concerne notamment certains travailleurs étrangers domiciliés en Suisse sans permis C, ainsi que des personnes sans domicile fiscal suisse, dont certains frontaliers. Les conventions fiscales et les situations individuelles peuvent toutefois modifier le traitement applicable.
Les montants déjà retenus doivent ensuite être rapprochés des décomptes transmis. Selon le modèle de calcul applicable et les circonstances, des corrections ou un recalcul de fin d’année peuvent être nécessaires. Il ne faut pas présenter ce recalcul comme une obligation identique pour tous les salariés soumis à la retenue.
Le mode de transmission mérite également un contrôle technique. Pour les déclarations d’impôt à la source de l’année de décompte 2026 effectuées par la procédure électronique ELM, Swissdec indique que la version 5.0 ou une version supérieure est requise. La version 4.0 ne convient plus pour ces transmissions.
Cette exigence concerne la compatibilité technique des échanges ELM : elle ne signifie pas que toutes les entreprises sont légalement obligées d’utiliser ce canal. La conformité fiscale repose aussi sur l’exactitude des données et le respect des procédures de l’autorité compétente.
Comment organiser la clôture sans omission ?
Une clôture efficace se prépare avant la dernière paie de décembre. L’objectif n’est pas seulement de produire les documents, mais de vérifier les informations dont ils dépendent et d’identifier qui doit agir.
- Recueillir les variables : centraliser les rémunérations, primes, absences, changements de situation et mouvements du personnel.
- Consolider les cumuls : rapprocher les données mensuelles, les salaires soumis aux cotisations et les montants à déclarer.
- Vérifier les cas particuliers : examiner les changements de situation fiscale, les avantages, les frais et les données utiles aux institutions de prévoyance.
- Traiter les écarts et valider : identifier la donnée concernée, vérifier son justificatif, corriger la paie ou la déclaration lorsque cela est nécessaire, puis faire approuver les montants définitifs avant émission. Si un document a déjà été transmis, utiliser la procédure de rectification prévue par le destinataire concerné.
- Organiser les transmissions : identifier pour chaque destinataire sa procédure, sa date limite et la personne responsable.
- Conserver les justificatifs : archiver les documents validés et les confirmations de transmission pour faciliter tout contrôle ou correction ultérieure.
Lorsque l’entreprise délègue la gestion de sa paie à Numeriq, elle peut utiliser cette séquence pour préciser les responsabilités opérationnelles : qui transmet les variables, qui vérifie les montants, qui valide les certificats et qui effectue les déclarations ? Ces attributions doivent correspondre aux prestations convenues, et non être présumées.
Un calendrier partagé, assorti de dates limites internes antérieures aux échéances officielles, permet de traiter les écarts avant qu’ils ne deviennent des corrections urgentes.
Anticiper la clôture plutôt que corriger après coup
Avant de considérer la clôture comme terminée, l’employeur doit pouvoir identifier les documents validés, les écarts justifiés, les destinataires concernés et les preuves de transmission. Cette vérification finale permet de distinguer une paie simplement calculée d’une clôture documentaire effectivement maîtrisée.
Un prestataire comme Numeriq peut accompagner cette organisation dans le périmètre de ses services de paie. Le critère décisif reste toutefois la répartition contractuelle des tâches : savoir qui prépare, contrôle et transmet chaque document permet d’aborder la fin d’année avec davantage de maîtrise, sans confondre externalisation et garantie automatique de conformité.